تواجه مصر تحدياً متزايداً في تأمين احتياجاتها من الغاز الطبيعي مع اتساع الفجوة بين الإنتاج المحلي والاستهلاك، وهو ما دفعها إلى خفض إمدادات الغاز الطبيعي إلى مصانع الأسمدة والحديد، بالتزامن مع ارتفاع تكلفة واردات الغاز الطبيعي المسال إلى مستويات تثقل فاتورة الطاقة وتزيد الضغوط على العملة الأجنبية.
وأبلغت وزارة البترول والثروة المعدنية المصرية عدداً من المصانع بخفض إمدادات الغاز الطبيعي بنسبة تتراوح ما بين 30% و33%.
وتقول إيمهير شيهان، محللة أبحاث قطاع التنقيب والإنتاج في شمال إفريقيا لدى «وود ماكنزي»، إن مصر تنتج حالياً نحو 3.6 مليار قدم مكعبة من الغاز يومياً مقابل طلب يتراوح بين 6 و7 مليارات قدم مكعبة يومياً بحسب أشهر الصيف، ما يترك فجوة تصل إلى نحو 3 مليارات قدم مكعبة يومياً يتعين تعويضها بالواردات.
وتتفق هذه الصورة مع تقييم جي بي لاكوتور، محلل الغاز الطبيعي والغاز المُسال لدى «كبلر»، الذي يرى أن تراجع الإنتاج المحلي يجعل اعتماد مصر على الغاز الطبيعي المسال مستمراً خلال الفترة المقبلة، في ظل محدودية الحقول الكبيرة القادرة على عكس اتجاه انخفاض الإنتاج في الأجل القريب.
بدأت مصر العودة إلى استيراد الغاز المسال في أبريل نيسان من عام 2024 لمواجهة الطلب المتزايد على الغاز الطبيعي من قِبل قطاع الكهرباء، والحد من انقطاعات الكهرباء خلال الأشهر الماضية، إلّا أنه مع بداية عام 2025 بدأت الوزارة التوسع في عمليات استيراد شحنات الغاز المُسال، مع إبرامها تعاقدات لاستئجار 4 وحدات لتغويز الغاز.
فجوة الإنتاج تضع الواردات في صدارة الحلول
تظهر فجوة الإنتاج والاستهلاك حجم التحدي الذي تواجهه مصر، فالإمدادات المحلية لم تعد كافية لتلبية احتياجات قطاع الكهرباء والصناعة، خصوصاً خلال أشهر الصيف التي يرتفع فيها استهلاك محطات الكهرباء، بالتزامن مع زيادة الطلب الصناعي.
وتقول شيهان إن ضغوط الطلب تكون أكثر حدة خلال الصيف، ما يؤدي إلى ارتفاع واردات الغاز عبر خطوط الأنابيب والغاز الطبيعي المسال معاً، مشيرة إلى أن الاعتماد على الواردات سيصبح أكبر خلال الفترة المقبلة مقارنة بما كان عليه في السابق.
لكن المحللة ترى أن الغاز المنقول عبر خطوط الأنابيب يتمتّع بأفضلية اقتصادية على الغاز الطبيعي المسال، نظراً إلى ارتفاع تكلفة الأخير بالنسبة إلى مصر.
وتضيف أن واردات الغاز عبر الأنابيب وصلت بالفعل إلى أقصى طاقتها الاستيعابية، ما يستدعي توسعاً كبيراً في البنية التحتية للنقل، من خلال مد خطوط جديدة في إسرائيل ومصر، إلى جانب رفع كفاءة الخطوط القائمة.
وفي هذا السياق، تشير شيهان إلى أعمال إزالة الاختناقات التي نُفذت في خط أنابيب غاز شرق المتوسط، فضلاً عن أعمال تعزيز الضغط في خط الغاز العربي، التي توقعت أن تكون جاهزة خلال العام المقبل، بما يتيح زيادة القدرة الاستيرادية وتقليل الاعتماد على الغاز المسال.
وتستورد مصر نحو 1.3 مليار قدم مكعبة من الغاز الطبيعي يومياً من الغاز الإسرائيلي.
أما لاكوتور، فيرى أن الخيارات المتاحة لزيادة الواردات عبر الأنابيب محدودة في الوقت الحالي، لكنه يشير إلى أن توسعة خط الغاز العربي، المتوقع دخولها الخدمة قبل نهاية العام، ستضيف نحو 400 مليون قدم مكعبة يومياً إلى القدرة على نقل الغاز من إسرائيل إلى مصر.
كما يشير إلى أن توسعة خط أنابيب غاز شرق المتوسط التي نُفذت خلال الصيف أضافت نحو 200 مليون قدم مكعبة يومياً، بينما لا يزال مشروع خط الأنابيب من منطقة نيتسانا بعيداً، مع جدول زمني محتمل بين عامي 2029 و2030.
الغاز المسال.. الخيار الضروري والأكثر تكلفة
رغم أفضلية الغاز المنقول عبر الأنابيب من حيث التكلفة، فإن محدودية قدرات الاستيراد تجعل الغاز الطبيعي المسال ركيزة أساسية في مزيج الإمدادات المصري.
وتتوقع «وود ماكنزي» أن تستورد مصر ما لا يقل عن ملياري قدم مكعبة يومياً من الغاز خلال العام المقبل، وقد ترتفع الكمية إلى 3 مليارات قدم مكعبة يومياً، في ظل وصول واردات الأنابيب من إسرائيل إلى أقصى طاقتها الاستيعابية، وعدم جاهزية خطوط جديدة قبل العام المقبل.
وتشير شيهان إلى أن مصر رفعت قدراتها على إعادة التغويز، إذ تمتلك ثلاث وحدات عائمة للتخزين وإعادة التغويز في البحر الأحمر، ووحدة أخرى على الساحل الشمالي، إلى جانب إمكانية الوصول إلى وحدات عائمة في الأردن. وتمنح هذه القدرات القاهرة مرونة كبيرة لاستيراد الغاز المسال، لكن التكلفة تظل العائق الرئيسي.
وتوضح أن أسعار الغاز المسال التي تدفعها مصر ترتبط بمؤشر «تي تي إف» الأوروبي، مع إضافة علاوة تتراوح بين دولار و1.50 دولار لكل مليون وحدة حرارية بريطانية مقابل خيار السداد المؤجل، مشيرة إلى أن تكلفة الغاز المسال وصلت إلى نحو 30 دولاراً لكل مليون وحدة حرارية بريطانية، وهي مستويات وصفتها بأنها باهظة للغاية بالنسبة إلى البلاد.
وتضيف أن مصر خصصت نحو 10 مليارات دولار لواردات الغاز المسال خلال السنة المالية الماضية، لكن أكثر من نصف هذا المبلغ استُخدم بالفعل بحلول نوفمبر، رغم أن السنة المالية لم تكن قد انتهت بعد. كما أشارت إلى تأجيل شحنات كان مقرراً تسليمها خلال نوفمبر إلى العام المقبل بسبب ارتفاع تكلفة الواردات.
وتكشف تقديرات شيهان عن قفزة كبيرة في تكلفة الشحنات، إذ كانت تكلفة شحنة الغاز المسال الواحدة تبلغ عادة نحو 50 مليون دولار، لكنها اقتربت حالياً من 100 مليون دولار، بما يعني تضاعف تكلفتها خلال شهرين فقط.
كان وزير البترول والثروة المعدنية المصري كريم بدوي قد قال في أغسطس الماضي إن تداعيات الحرب الإيرانية رفعت تكلفة شحنة الغاز الطبيعي المسال التي تستوردها مصر إلى نحو 80 مليون دولار، مقارنة بنحو 40 مليون دولار قبل الحرب، في ظل ارتفاع أسعار الغاز وتكاليف الشحن والتأمين نتيجة اضطرابات حركة التجارة والطاقة في المنطقة.
ويزيد ارتفاع تكلفة الواردات من الضغوط على فاتورة الطاقة المصرية، خصوصاً مع اعتماد السوق على كميات إضافية من الغاز المستورد لتغطية الفجوة بين الإنتاج المحلي والاستهلاك، التي تتسع خلال أشهر الصيف مع ارتفاع الطلب على الكهرباء.
من جانبه، يشير لاكوتور إلى أن أسعار الغاز المسال الفورية التي تعتمد عليها مصر في تأمين جزء كبير من احتياجاتها تراوحت بين 25 و33 دولاراً لكل مليون وحدة حرارية بريطانية خلال الشهرين السابقين للمقابلة، وهي مستويات جعلت زيت الوقود أقل تكلفة بكثير من الغاز المسال عند حساب تكلفة إنتاج الكهرباء، رغم انخفاض كفاءة محطات الكهرباء العاملة بزيت الوقود.
ويُقدّر لاكوتور فاتورة واردات مصر من النفط والغاز بنحو 19.5 مليار دولار خلال السنة المالية 2024-2025، قبل ارتفاعها إلى 25 مليار دولار في السنة المالية 2025-2026، مشيراً إلى أن الفاتورة مرشحة لمزيد من الزيادة مع ارتفاع الأسعار.
كما يلفت إلى أن المناقصات التي طرحتها مصر لشراء شحنات الغاز خلال عامي 2025 و2026 ربما ساعدتها على تأمين بعض الكميات بأسعار أقل من مستويات السوق الفورية، لكن هذه الشحنات بدأت تنفد، ما يزيد تعرض البلاد للأسعار الحالية.
الإنتاج المحلي.. الحوافز تسابق تراجع الحقول
في مواجهة فاتورة الواردات، يبرز رفع الإنتاج المحلي باعتباره الخيار الأكثر استدامة على المدى الطويل، لكنه يتطلب استثمارات ووقتا لتطوير الحقول الجديدة، إلى جانب استمرار تقديم الحوافز للشركات الأجنبية.
وترى شيهان أن مصر قطعت خطوة مهمة في هذا الاتجاه عبر تسوية المستحقات المتأخرة لشركات النفط والغاز الأجنبية، التي بلغت ذروتها نحو 6 مليارات دولار في مارس 2024، قبل أن تسدد مصر كامل ديونها المستحقة للشركات الأجنبية في يونيو من العام الحالي.
وتقول إن تسوية المستحقات ساعدت على استعادة ثقة المستثمرين، ودفعت إلى تمرير عدد من قرارات الاستثمار النهائي في مشروعات كانت قد تعثرت سابقاً.
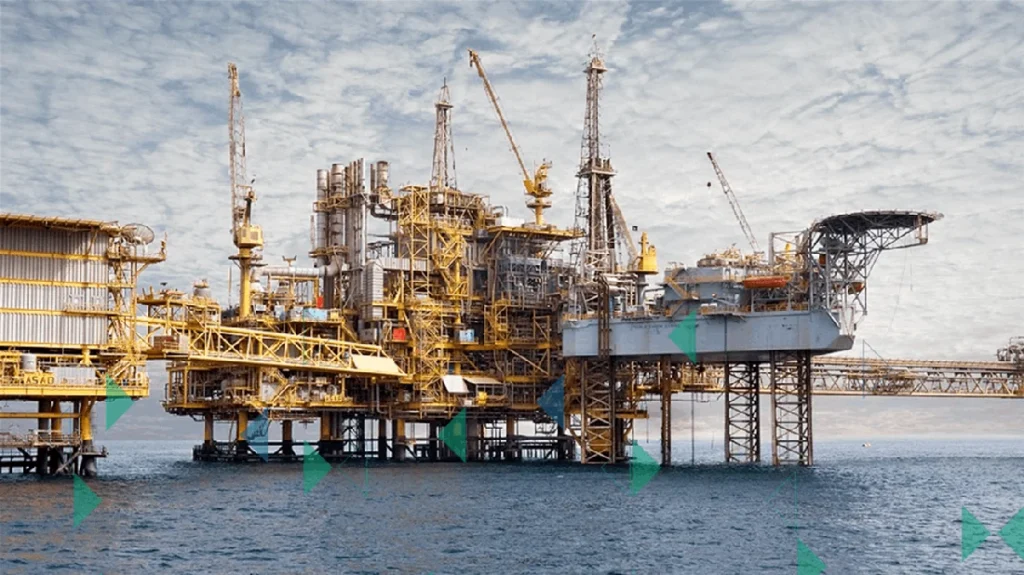
وتشمل هذه المشروعات المراحل العاشرة والحادية عشرة والثانية عشرة من تطوير منشآت «ويست دلتا ديب مارين» التابعة لشركة «شل»، إلى جانب تقدم «أركيوس إنرجي» في تطوير حقل هارماتان، وقرار «بي بي» الاستثمار في اكتشاف سابق.
كما تشير إلى اكتشاف «إيني» و«بي بي» في منطقة دينيس غرب، الذي لم يصل بعد إلى قرار الاستثمار النهائي، لكنها ترى أن فرص تسريع تنفيذه مرتفعة. وتضيف أن «شيفرون» تمضي في إجراءات اتخاذ قرار الاستثمار النهائي في حقل نرجس، بعد انتهاء أعمال حفر آبار التقييم بنتائج إيجابية، مع احتمال اتخاذ القرار خلال العام المقبل وفقاً لمفاوضات أسعار الغاز مع الهيئة المصرية العامة للبترول.
لكن شيهان تحذّر من أن هذه المشروعات مجتمعة لن تكون كافية لإحداث تحول كبير في وضع الإنتاج المصري، وإن كان من المتوقع أن تترك أثراً على المدى القصير إلى المتوسط.
ويتفق لاكوتور مع أهمية الحوافز وتسوية المستحقات، لكنه يقدّم تقييماً أكثر تحفظاً بشأن قدرة الاكتشافات الجديدة على وقف تراجع الإنتاج. ويقول إن الحقول الصغيرة التي يجري تطويرها في المناطق البحرية، رغم أهميتها، لا تضيف سوى كميات محدودة نسبياً، بينما لا توجد حقول كبيرة كثيرة قادرة على تغيير مسار الإنتاج في الأجل القريب.
ويشير إلى أن مشكلات جيولوجية تؤثّر في الحقول القائمة، ومنها حقل ظهر ومنطقة غرب دلتا النيل، ما يجعل تعويض التراجع أكثر صعوبة.
ويضيف أن مصر شهدت خلال الصيف بدء تشغيل بئري الفيوم 4 و5 وبئر نيدوكو 2، بإنتاج يتراوح بين 60 و80 مليون قدم مكعبة يومياً لكل بئر، وهي كميات أمكن ربطها بالبنية التحتية القائمة وبدء إنتاجها بسرعة.
ويرى أن مواصلة تقديم الحوافز وسداد مستحقات الشركات تمثل الوسيلة الرئيسية للحد من تراجع الإنتاج.
مشروعات جديدة.. إمدادات إضافية لا تكفي لسد الفجوة
تختلف تقديرات المحللين بشأن حجم الإضافات المحتملة من المشروعات الجديدة، لكنهما يتفقان على أن زيادة الإنتاج لن تكون كافية بمفردها لمعالجة فجوة الإمدادات.
وتشير «كبلر» إلى أن حقل هارماتان، بطاقة إنتاجية متوقعة تبلغ نحو 150 مليون قدم مكعبة يومياً، قد يبدأ الإنتاج في نهاية العام المقبل أو نحو ذلك، من دون وجود جدول زمني محدد حتى الآن.
أما حقل كرونوس، الذي يقع جزء منه في قبرص، فقد وصل إلى قرار الاستثمار النهائي خلال الصيف، ومن المقرر أن تبلغ طاقته الإنتاجية نحو 500 مليون قدم مكعبة يومياً. لكن لاكوتور يوضح أن نحو 400 مليون قدم مكعبة من هذه الكمية ستُوجه إلى منشآت تصدير الغاز المسال في مصر، ولن يذهب إلى السوق المحلية سوى نحو 100 مليون قدم مكعبة يومياً.
ويشير كذلك إلى حقل أفروديت، الذي تبلغ طاقته الإنتاجية المستقرة المتوقعة نحو 800 مليون قدم مكعبة يومياً، لكن معظم إنتاجه مرشح للتوجه إلى منشآت الغاز المسال بغرض التصدير أو إلى مراكز صناعية أخرى، مع توقع بدء تطويره في أوائل ثلاثينيات القرن الحالي.
وبذلك، فإن زيادة الإنتاج المرتبطة بهذه المشروعات لا تعني بالضرورة زيادة مماثلة في الكميات المتاحة للسوق المحلية، إذ يتوقف ذلك على ترتيبات تسويق الغاز وتوزيع الإنتاج بين الاستهلاك المحلي والتصدير.
خفض الإمدادات للصناعة.. خيار تفرضه تكلفة الاستيراد
مع ارتفاع تكلفة الغاز المسال وضغوط العملة الأجنبية، اضطرت مصر إلى اتخاذ إجراءات لخفض استهلاك الطاقة، شملت تقليص إمدادات الغاز لبعض الصناعات وتأجيل مشروعات، بهدف الحد من فاتورة الواردات.
وتقول شيهان إن مصر خفضت خلال الشهر السابق للمقابلة إمدادات الغاز إلى صناعة الصلب بنحو 30%، وإلى منتجي الأسمدة بنحو 33%، كما طُلب من القطاع العام تقليص استهلاك الكهرباء والوقود.
وترى أن خفض إمدادات الغاز إلى الصناعة قد يصبح ضرورياً في ظل الضغوط على العملة الأجنبية وارتفاع تكلفة الواردات، إلى جانب الحاجة إلى تقليص الطلب المحلي على الطاقة.
أما لاكوتور، فيرى أن استخدام زيت الوقود، وبشكل أساسي الوارد من روسيا، يمثل أحد الخيارات المتاحة لتقليل الاعتماد على الغاز المسال في قطاع الكهرباء، إذ لا يزال أقل تكلفة عند حساب تكلفة إنتاج الكهرباء لكل ميغاواط/ساعة، رغم انخفاض كفاءة المحطات العاملة به.
وفيما يتعلق بأولوية توزيع الغاز بين الكهرباء والصناعة، لا يرى لاكوتور ضرورة لإعادة تقييم الأولويات الحالية، معتبراً أن ضمان استمرار إمدادات الكهرباء للمستهلكين السكنيين والتجاريين يمثل أولوية، بعد الانقطاعات وتخفيف الأحمال اللذين شهدتهما مصر خلال صيفي العامين السابقين.
ويقر بأن خفض الإمدادات الصناعية يترتب عليه أضرار اقتصادية، لكنه يرى أن تجنب اضطرابات الكهرباء يمثل أولوية في إدارة موارد الغاز المتاحة. (cnn الاقتصادية)